
Руководителям и управленцам
Руководитель с позиций подхода Business Matrix™ — это человек, принимающий решения в части стратегического и оперативного управления предприятием. Оно может быть его владельцем, а может и не быть. Он принципиально отличается от собственника: хочет прежде всего знать, каковы его возможности для маневра: состояние баланса, эффективность использования ресурсов, запас прочности и т.д.
Вы можете не быть руководителем компании, но если вас интересуют эти вопросы, вы становитесь на его место – и смотрите на бизнес под его глазами, чтобы прочувствовать противоречивость и ответственность его решений, научиться согласовывать интересы.
Что касается материалов нашей библиотеки, то руководителям адресованы практически ВСЕ. Небольшое исключение составляют публикации, адресованные узким специалистам в финансах, сайтостроении — но их, таких публикаций, немного.
Руководителям также адресована книга «7 нот бизнеса«. Это не случайно — мы видим свою миссию в том, чтобы помогать им.

МСФО: основные различия между техникой учета в России и за рубежом
Национальные системы бухгалтерского учета разных стран существенно различаются. В России (и в Латвии) выбран один из наиболее рациональных способов применения МСФО — их адаптация к национальным стандартам. Он предполагает постепенное совершенствование правил учета в соответствии с [...]

Управленческий баланс по видам деятельности
Сталкиваясь с задачей формирования управленческого баланса (в том числе для системы бюджетирования) многие приходят к пониманию, что традиционный формат баланса плохо приспособлен для целей управления. В статье рассмотрен отработанный подход к формату управленческого баланса, [...]
Сравнение методов начисления амортизации
Амортизация — это распределение первоначальной стоимости внеоборотного актива на период его эксплуатации. Существуют два основных метода расчета амортизации: равномерное начисление износа и начисление износа с сокращающейся балансовой стоимости. Станислав Николаевич Ивaшкoвcкий, кандидат экономических наук, [...]
Финансовый результат холдинга: кто зарабатывает и как тратит?
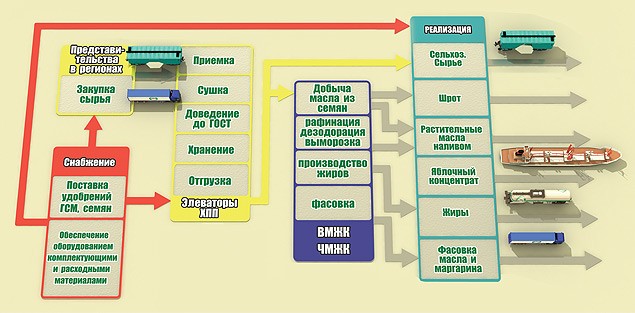
Нередкая ситуация в консалтинге, когда клиентом становится не одно предприятие, а их взаимосвязанная группа, в которой одно или два предприятия прибыльны, а остальные - убыточны. Но это по данным бухгалтерии. А реальный результат определить [...]

Креативный учет и балансовая политика
В книге Ивана Ахматова 1913 г. говорилось: “Нынче есть много честных и прямодушных средств сделаться банкрутом. Первым орудием оных служит баланс”. А в книге Аринушкина описываются некоторые из этих “честных и прямодушных средств”: “... [...]
Применение двойной записи в бюджетировании
Точный управленческий учет – залог верности ваших решений, а значит, выхода из кризиса. Но как его организовать? Бескрайнюю, на первый взгляд, задачу создания бюджетной политики и ведения управленческого учета решает концепция финансового эксперта Андрея [...]
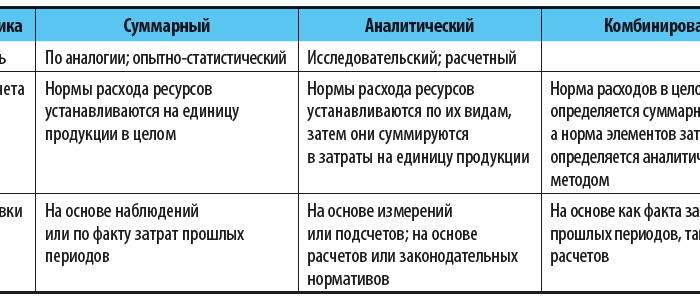
Нормативный метод учета затрат и формирования себестоимости
Нормативный метод учета затрат на производство представляет собой совокупность процедур по планированию, нормированию, отпуску материалов в производство, составлению внутренней отчетности, калькулированию себестоимости продукции, осуществлению экономического анализа и контроля на основе норм затрат. Маслова И.А., [...]

Управление затратами на основе управленческого учета
Статья пограничная: она посвящена управленческому учету, но затрагивает и вопросы формирования производственной программы. Сформулируем на примере: ваше предприятие затронул кризис, и вы решаете вопросы сокращения выпуска. Как определить, что при этом произойдет с расходами? [...]
Нормативный учет и анализ отклонений как средство эффективного контроля затрат
С точки зрения оперативности учета затрат можно выделить учет фактических (прошлых) затрат и учет стандартных (нормативных) затрат, называемый в мировой практике учетом по системе «стандарт-кост». Наиболее прогрессивный — это учет нормативных затрат. Суть его [...]
Американская и немецкая модели контроллинга
В экономическом смысле «контроллинг» — это управление и наблюдение. Контроллинг содержит комплекс мер по планированию, управлению и наблюдению за деятельностью компании, что невозможно без постановки конкретных целей. Руслан НАБОК, заместитель начальника отдела исследований финансово-банковской [...]
Неостратегия финансового менеджмента
Решить проблему быстро можно, но не всегда эффективно. Однако и вымученное решение — не самый лучший выход. Остается объединять два пути, выбирая самые эффективные инструменты из «долгого ящика» для быстрых решений. Сергей Зарубин Международный институт [...]

Учетная политика организации: с чего начать
К процессу формирования учетной политики необходим особый подход, так как от этого зависят весь учетный процесс организации, правильность ведения учета и процесс принятия управленческих решений. При ее правильном формировании, учетная политика позволяет обеспечить эффективное [...]

Уловки ремесла
Рассмотрение некоторых образцов бухгалтерского «творчества» позволит вам избежать столкновения со злостными и искусными нарушителями правил. Об уловках компаний при подготовке отчетности читайте в главе из книги Энтони Райса «Разоблачение тайн бухгалтерского учета» на E-xecutive.ru. [...]

Внедрение контроллинга в организации: этапы и типичные ошибки
Прекрасная, многоаспектная статья! Например, список предпосылок к внедрению котроллинга фактически является перечнем типичных проблем или узких мест любого предприятия. Поэтому статья будет полезна и тем, кто озабочен контроллингом или управленческим учетом, и тем, кто [...]

С разумом и эффективностью: матрица финансовых показателей
Многие серьезные проблемы украинских компаний вызваны неадекватным выбором и анализом показателей. Возникла необходимость в создании нового подхода к систематизации финансовых коэффициентов, направленного на совершенствование техники финансового анализа. М. Сорокин, к.э.н., Международный институт бизнеса, г. [...]

Управленческий учет и все остальные
В Латвии финансового учета нет. То есть есть в том смысле, что внешним пользователям, в первую очередь инвесторам, данные предоставляются. Но этот учет не регламентирован и потому его как бы нет. И жалобы россиян [...]