



Коллеги, под каждым названием публикации есть перечень рубрик (категорий), к которым пост относится. Щелчок по названию категории переведет вас на страницу с публикациями по этой теме.
США: конец света отложен, что дальше?
Дефолта в США 17 октября не случилось. Финансисты всего мира могут перевести дух и спать спокойно до 7 февраля 2014 года. Но что будет дальше? Что теперь грозит мировым рынкам, как России минимизировать риски [...]
«Всеобщий интеллект станет полем великой битвы будущего»
«Обычный», замешанный на экономическом анализе марксизм представляется ФРАНКО «БИФО» БЕРАРДИ вульгарным: по его мнению, современные кризисы связаны не только с экономикой, но и с тем, как в капиталистической системе функционируют наши желания и эмоции. [...]
Вся правда о похеренном поколении девяностых
Люди опытные, взрослые знают: каждое следующее поколение глупее и аморальнее предыдущего. Особенно стыдно старикам за последнее поколение. Кто они, дети Интернета, мобильника и безоблачного кондиционера над головой? Где живут, что едят, к каким ядам [...]
Странное чувство
Пора прекратить полагаться на разум. В мозге человека обнаружена интуиция – она материальна. Это механизм, способный совершать сложные расчеты куда быстрее и точнее, чем то, что мы привыкли называть рассудком. Но этим тонким механизмом [...]
Обратная связь и ее тени
Невозможно представить себе цикл управления без обратной связи. И почти также трудно представить себе реальное предприятие с хорошо налаженной обратной связью. Е. Бреслав, директор компании Business Matrix. Опубликовано в журнале "Латвияс Экономистс", №11 2004 [...]
Бюджет стратегический и финансовый
На сегодняшний день у руководителя предприятия есть два сильнейших инструмента управления: бюджет, позволяющий управлять «в оперативном режиме», и система сбалансированных показателей (ССП), которая ориентирована на разворачивание стратегии компании. Обычно эти инструменты почему-то рассматриваются по [...]
Стереотипы руководителей и проблемы предприятия (статья четвертая)
Заключительная статья цикла о стереотипах руководителей затрагивает основные стереотипы личностного характера и объясняет алгоритм действий по изменению стереотипов. Е. Бреслав, И. Голуб. Различающиеся версии статьи опубликованы в разное время 2005 года в журналах "Директор-Инфо" [...]
Стереотипы руководителей и проблемы предприятия (статья третья)
Третья статья цикла, посвященного стереотипам руководителей, рассказывает о распространенных маркетинговых заблуждениях. Е. Бреслав. Различающиеся версии статьи опубликованы в разное время 2005 года в журналах "Директор-Инфо" (Москва) и "Латвияс Экономистс" (Рига). Всего цикл состоит из 4 статей: [...]
Стереотипы руководителей и проблемы предприятия (статья вторая)
Вторая статья из цикла о стереотипах посвящена ошибкам при принятии экономических решений. Е. Бреслав. Различающиеся версии статьи опубликованы в разное время 2005 года в журналах "Директор-Инфо" (Москва) и "Латвияс Экономистс" (Рига). Всего цикл состоит из 4 [...]
Стереотипы руководителей и проблемы предприятий
Первая статья цикла рассказывает о природе стереотипов и наиболее частых стереотипах в сфере кредитной политики, отношений с контрагентами и выбора программного обеспечения. Е. Бреслав. Различающиеся версии статьи опубликованы в разное время 2005 года в [...]
Жизненный цикл и смена управленческих стереотипов
Иной подход к управленческим стереотипам, нежели тот, который применяют авторы сайта. Однако противоречия между ними нет - данный является скорее дополняющим к нашему и показывает, как именно работают стереотипы, через какие решения превращаются в [...]
АВС как система учета затрат
АВС — это прогрессивная концепция, способная преодолеть ограничения традиционной системы учета затрат и установить причинно-следственную связь между продуктами и необходимыми для их производства затратами. Многие элементы этой системы отнюдь не оригинальны и не новы, [...]
Обратная связь в системе оперативного управления финансами
Обратная связь представляет собой процесс информирования заинтересованных руководителей о соответствии фактических результатов деятельности ожидаемым или желаемым. Чем в большей степени руководитель ориентирован на достижение результата, а в этом и есть основная цель управленческого учета, [...]
Отличие отечественной системы нормативного учета от системы «стандарт-кост»
Нормативный метод учета затрат основан на сравнении фактических результатов с некоторыми нормативами, вычислении отклонений фактических данных от нормативных, анализе этих отклонений и принятии соответствующих управленческих решений. Основная задача системы управления «стандарт-кост» — учет потерь [...]
Современные взгляды на консолидацию финансовой отчетности
Имеющиеся бухгалтерские стандарты фактически опираются на юридическое содержание отношений, то есть на наличие юридически выделенного предприятия, компании, в общем, юридического лица. И этот подход превалирует над экономическим содержанием — ведением бизнеса на уровне как [...]
Основные положения управленческого учета на предприятии
Управленческий учет на предприятии необходим не сам по себе, а служит цели обоснования управленческих решений менеджерами всех уровней, оперативно предоставляя полную и достоверную информацию. Сфера применения управленческого учета — это планирование и контроль. Основные [...]
Сравнительный анализ управленческого и бухгалтерского учета
Основное предназначение управленческого учета — предоставление информации руководителям. Грамотная система управленческого учета позволяет точно ответить на вопросы, на чем компания зарабатывает деньги и где она их тратит, какой из выпускаемых продуктов или какое направление [...]
МСФО: основные различия между техникой учета в России и за рубежом
Национальные системы бухгалтерского учета разных стран существенно различаются. В России (и в Латвии) выбран один из наиболее рациональных способов применения МСФО — их адаптация к национальным стандартам. Он предполагает постепенное совершенствование правил учета в соответствии с [...]
Управленческий баланс по видам деятельности
Сталкиваясь с задачей формирования управленческого баланса (в том числе для системы бюджетирования) многие приходят к пониманию, что традиционный формат баланса плохо приспособлен для целей управления. В статье рассмотрен отработанный подход к формату управленческого баланса, [...]
Сравнение методов начисления амортизации
Амортизация — это распределение первоначальной стоимости внеоборотного актива на период его эксплуатации. Существуют два основных метода расчета амортизации: равномерное начисление износа и начисление износа с сокращающейся балансовой стоимости. Станислав Николаевич Ивaшкoвcкий, кандидат экономических наук, [...]
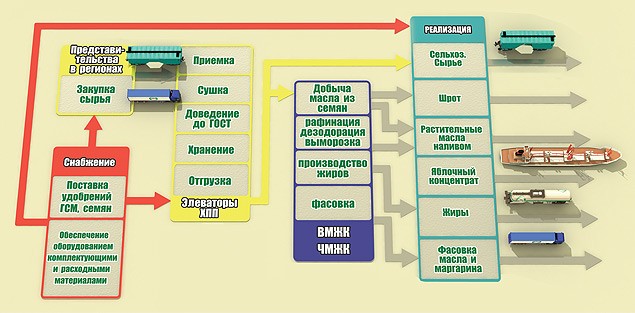
Финансовый результат холдинга: кто зарабатывает и как тратит?
Нередкая ситуация в консалтинге, когда клиентом становится не одно предприятие, а их взаимосвязанная группа, в которой одно или два предприятия прибыльны, а остальные - убыточны. Но это по данным бухгалтерии. А реальный результат определить [...]
Креативный учет и балансовая политика
В книге Ивана Ахматова 1913 г. говорилось: “Нынче есть много честных и прямодушных средств сделаться банкрутом. Первым орудием оных служит баланс”. А в книге Аринушкина описываются некоторые из этих “честных и прямодушных средств”: “... [...]
Применение двойной записи в бюджетировании
Точный управленческий учет – залог верности ваших решений, а значит, выхода из кризиса. Но как его организовать? Бескрайнюю, на первый взгляд, задачу создания бюджетной политики и ведения управленческого учета решает концепция финансового эксперта Андрея [...]
Нормативный метод учета затрат и формирования себестоимости
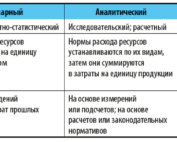
Нормативный метод учета затрат на производство представляет собой совокупность процедур по планированию, нормированию, отпуску материалов в производство, составлению внутренней отчетности, калькулированию себестоимости продукции, осуществлению экономического анализа и контроля на основе норм затрат. Маслова И.А., [...]
Управление затратами на основе управленческого учета
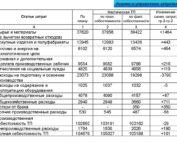
Статья пограничная: она посвящена управленческому учету, но затрагивает и вопросы формирования производственной программы. Сформулируем на примере: ваше предприятие затронул кризис, и вы решаете вопросы сокращения выпуска. Как определить, что при этом произойдет с расходами? [...]