
Кредиторам и финансистам
Кредитор похож на собственника тем, что доверил предприятию свои деньги.
Кредитор отличается от собственника тем, что ожидает их возврата в определенные сроки согласованными суммами.
Торговаться с кредитором не рекомендуется. Кредиты надо отдавать, а для этого – использовать их с толком.
С другой стороны, кредитор подвержен «эффекту цунами»: если вы должны банку тысячу долларов, это ваши проблемы; если вы должны банку миллион – это проблемы банка. И потому кредитор похож на руководителя желанием регулярно и часто контролировать бизнес и воздействовать на него. И отличается от руководителя тем, что в критические моменты не стремится бизнес спасать – он предпочитает предприятие закрыть. Ему нужно знать, насколько кредитоспособно и платежеспособно предприятие и далеко ли ему до банкротства.
Если вас беспокоят вопросы кредитоспособности и платежеспособности своего предприятия, если вы хотите знать, как выглядит предприятие с точки зрения потенциального кредитора, Business Matrix™ вам поможет.

Основные принципы реализации успешных инноваций
Инновация (нововведение) означает процесс создания и внедрения новшеств. В нынешней обстановке организациям жизненно важно успешно внедрять нововведения. Основными источниками нововведений являются факторы маркетинга (спрос, давление конкурентов), а не технические факторы. Сформулируем принципы успешной реализации [...]
Стратегическое планирование или управление – что выбрать?
Стратегия1 — это согласованная собственниками и руководителями компании система долгосрочных целей ее развития и путей их достижения (мероприятий, программ и проектов). От авторов сайта: это не единственное определение и не единственный подход к стратегии, [...]
Инновационные дилеммы
Чего в новинке больше - вдохновения или упорства? Как определить в организации то самое, единственно верное соотношение администрирования и свободы, которое не только позволит новой идее зародиться, но и обеспечит ее практическую реализацию? Постоянные [...]
Маркетинговые стратегии роста
Перед каждым успешным бизнесом рано или поздно встает вопрос: какую стратегию развития следует применять для дальнейшего роста. Предлагаем отечественную классификацию маркетинговых стратегий роста с акцентом на изменения продукта или рынка сбыта. Анатолий Федорович Крюков, [...]

Основные понятия «аналитической стратегии»
«Аналитическая стратегия» сложилась, как целостная научная дисциплина во второй половине XIX столетия усилиями Х. Мольтке-старшего, А. Шлифена, А. Мэхена, Дж. Фишера, Ф. Энгельса. Теория опиралась на классические работы К.Клаузевица и обнаруживала очевидную связь с [...]
Стратегии роста: Quo Vadis
Цикл публикаций по вопросам стратегического выбора - расширяться или сворачиваться. Этот шаг не всегда первый, больше того - порой к нему приходится возвращаться и "передумывать". Поэтому аргументы в пользу определенного выбора очень важны. Анатолий [...]
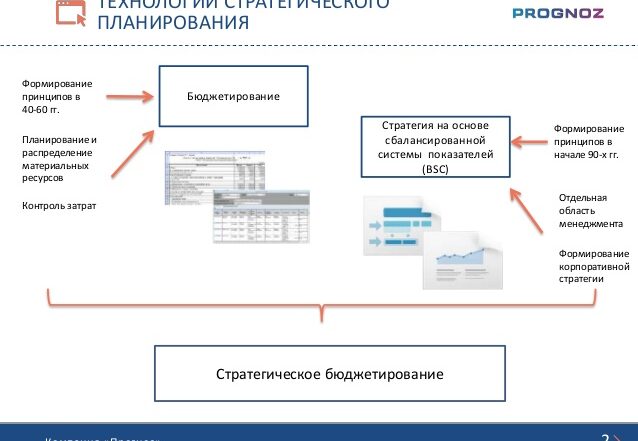
Бюджет стратегический и финансовый
На сегодняшний день у руководителя предприятия есть два сильнейших инструмента управления: бюджет, позволяющий управлять «в оперативном режиме», и система сбалансированных показателей (ССП), которая ориентирована на разворачивание стратегии компании. Обычно эти инструменты почему-то рассматриваются по [...]
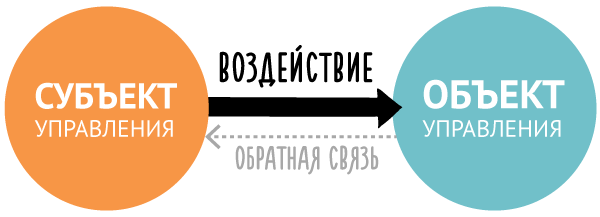
Обратная связь в системе оперативного управления финансами
Обратная связь представляет собой процесс информирования заинтересованных руководителей о соответствии фактических результатов деятельности ожидаемым или желаемым. Чем в большей степени руководитель ориентирован на достижение результата, а в этом и есть основная цель управленческого учета, [...]
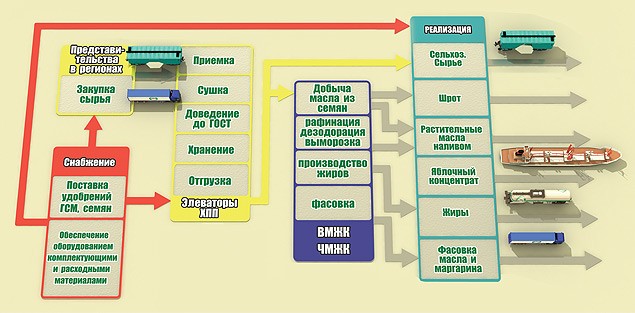
Финансовый результат холдинга: кто зарабатывает и как тратит?
Нередкая ситуация в консалтинге, когда клиентом становится не одно предприятие, а их взаимосвязанная группа, в которой одно или два предприятия прибыльны, а остальные - убыточны. Но это по данным бухгалтерии. А реальный результат определить [...]
Применение двойной записи в бюджетировании
Точный управленческий учет – залог верности ваших решений, а значит, выхода из кризиса. Но как его организовать? Бескрайнюю, на первый взгляд, задачу создания бюджетной политики и ведения управленческого учета решает концепция финансового эксперта Андрея [...]
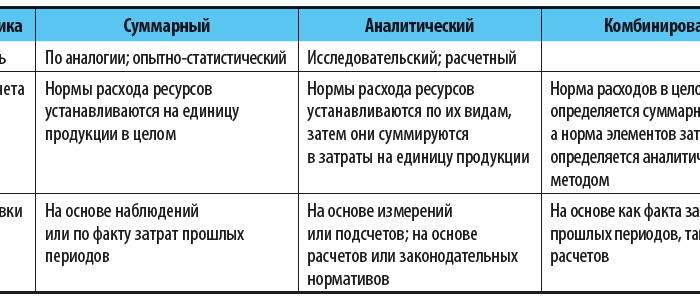
Нормативный метод учета затрат и формирования себестоимости
Нормативный метод учета затрат на производство представляет собой совокупность процедур по планированию, нормированию, отпуску материалов в производство, составлению внутренней отчетности, калькулированию себестоимости продукции, осуществлению экономического анализа и контроля на основе норм затрат. Маслова И.А., [...]

Управление затратами на основе управленческого учета
Статья пограничная: она посвящена управленческому учету, но затрагивает и вопросы формирования производственной программы. Сформулируем на примере: ваше предприятие затронул кризис, и вы решаете вопросы сокращения выпуска. Как определить, что при этом произойдет с расходами? [...]
Кредитора интересуют все аспекты экономики предприятия, потому что каждый из них влияет на платежеспособность компании=заемщика:
- Нематериальные активы
- Основные фонды
- Персонал как актив компании
- Управление запасами и логистика
- Управление расходами и себестоимостью продукции
- Экономика предприятия в целом
Кредиты — ключевой вопрос кредитора. Вот его интересы:
- Бизнес-планирование и прогнозирование деятельности
- Моделирование бизнеса
- Экономическая эффективность инвестиций
Управление денежными потоками — второй по важности фактор погашения кредитов после экономической эффективности (бизнес-плана). Для его контроля рекомендуются материалы следующих рубрик:
- Кредитная политика и инкассация долгов
- Обязанности и способности финансовых менеджеров
- Политика расходования средств и финансирование
Кредитора интересуют обе рубрики, потому что позволяют получать данные о состоянии компании-заемщика.